Bài 7. Đầu tư tài chính. Lập kế hoạch tài chính cá nhân
Chuyên đề 3. Ứng dụng toán học trong một số vấn đề liên quan đến tài chính
1. Một số vấn đề về đầu tư
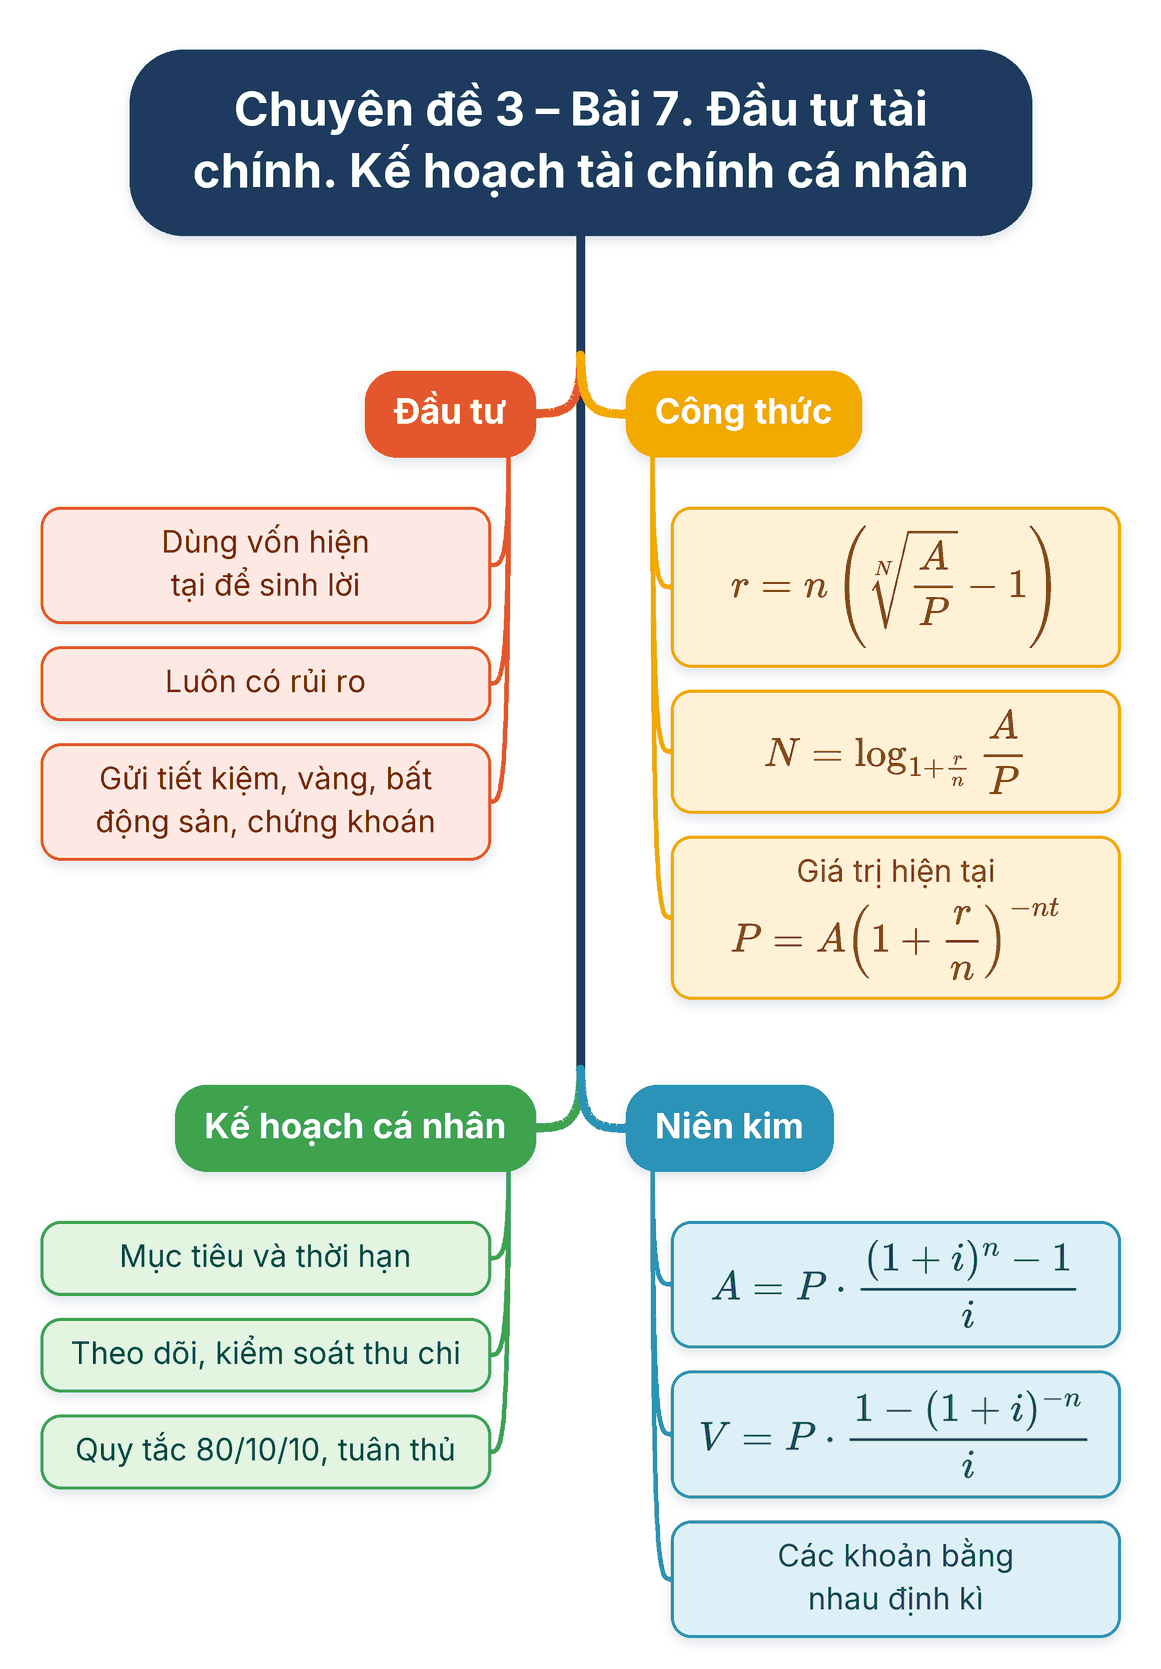
Đầu tư
Đầu tư là sử dụng nguồn lực hiện tại (vốn: tiền, vật chất, nhân công, trí tuệ, thời gian) để đạt lợi nhuận và lợi ích kinh tế lớn hơn trong tương lai. Mọi hình thức đầu tư sinh lợi đều đi kèm rủi ro.
Các kênh đầu tư phổ biến
Gửi tiết kiệm ngân hàng (an toàn, ngắn–trung hạn); tích trữ vàng, ngoại tệ (có thể mất cắp, hụt giá); bất động sản (lời cao, cần vốn lớn, theo dõi dài hạn); chứng khoán (thanh khoản cao, cần kiến thức, nhạy với biến động); đầu tư qua quỹ đầu tư chuyên nghiệp (góp chung vốn, chuyên gia quản lí).
2. Giải quyết một số vấn đề về đầu tư (lãi kép)
Các công thức (lãi kép theo định kì)
Từ là số kì gửi):
- Lãi suất:
- Thời gian: (chọn là số tự nhiên nhỏ nhất vế phải)
- Giá trị hiện tại của khoản tiền nhận sau năm: (luôn nhỏ hơn ).
Ví dụ 1, 2 – tăng gấp đôi khoản đầu tư
Trong 5 năm, tính lãi hằng năm: 14,9% . Với lãi suất 10%/năm: 8 năm.
Ví dụ 3 – gửi kì hạn 6 tháng, 8%/năm, 100 triệu
Sau 1 năm: lãi lãi suất đơn tương đương 8,16%/năm. Cần triệu: kì = 5 năm 6 tháng.
Ví dụ 4 – giá trị hiện tại
Cần có 100 triệu sau 2 năm, lãi suất 6%/năm: hằng năm cần 89 triệu ; hằng tháng ; hằng ngày . Tình huống mở đầu: giá trị hiện tại của 5 tỉ trả dần 500 triệu mỗi năm trong 10 năm với lãi kép 10% chính là giá trị hiện tại của niên kim (xem phần 3).
3. Lập kế hoạch tài chính cá nhân
4 bước lập kế hoạch
- Xác định mục tiêu tài chính và thời hạn thực hiện.
- Theo dõi và kiểm soát thu chi cá nhân (nguồn thu, khoản chi thiết yếu / có thể tiết kiệm).
- Thiết lập quy tắc thu chi, ví dụ 80/10/10: 80% chi thiết yếu, 10% chi phát sinh, 10% tiết kiệm.
- Tuân thủ kế hoạch; điều chỉnh khi có thay đổi (cắt khoản không cần thiết, tăng thu).
Ví dụ 5 – bạn Quỳnh (5 triệu/tháng)
Chi thiết yếu (học phí 300 nghìn, nhà ở + điện nước 1 100 nghìn, ăn 2 400 nghìn, đồ dùng học tập 200 nghìn nghìn nguồn thu); chi phát sinh nghìn; tiết kiệm nghìn/tháng.
Niên kim (nhu cầu dài hạn: giáo dục, sống tự lập)
Niên kim: dãy các khoản tiền bằng nhau gửi/rút định kì. Mỗi kì , lãi suất mỗi kì :
- Số tiền của niên kim sau lần gửi:
- Giá trị hiện tại của niên kim rút mỗi kì trong kì:
Áp dụng – giải thưởng 5 tỉ trả dần
Nhận 500 triệu mỗi năm trong 10 năm, lãi kép 10%/năm: 3 072 triệu (khoảng 3,07 tỉ) — nhỏ hơn 5 tỉ vì tiền nhận trong tương lai có giá trị hiện tại thấp hơn.
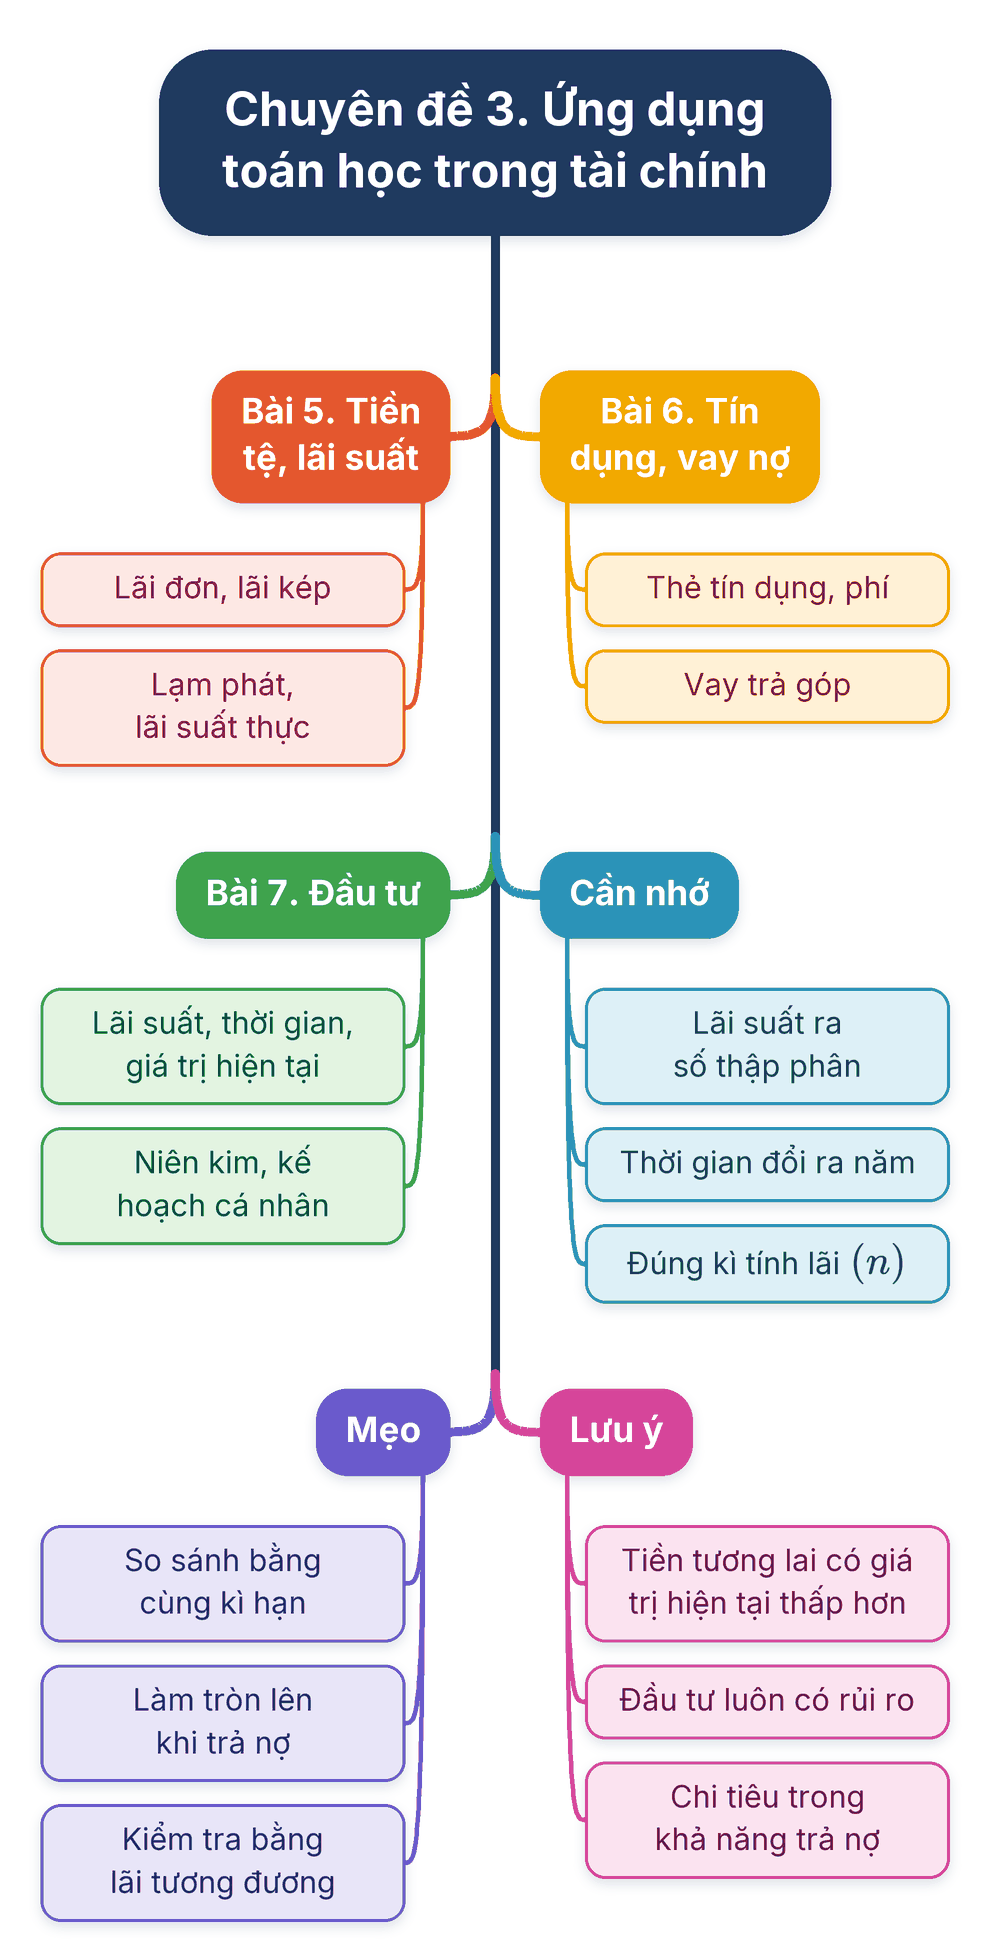
Tổng kết chuyên đề 3
- Tiền tệ có 3 chức năng; lãi đơn , lãi kép ; lạm phát: .
- Vay trả góp: ; giá trị hiện tại ; niên kim: .
- Lập kế hoạch tài chính: mục tiêu theo dõi thu chi quy tắc tuân thủ.
Sơ đồ tư duy
Tổng kết chuyên đề 3