Bài 5. Tiền tệ. Lãi suất
Chuyên đề 3. Ứng dụng toán học trong một số vấn đề liên quan đến tài chính
1. Khái niệm tiền tệ
Tiền tệ
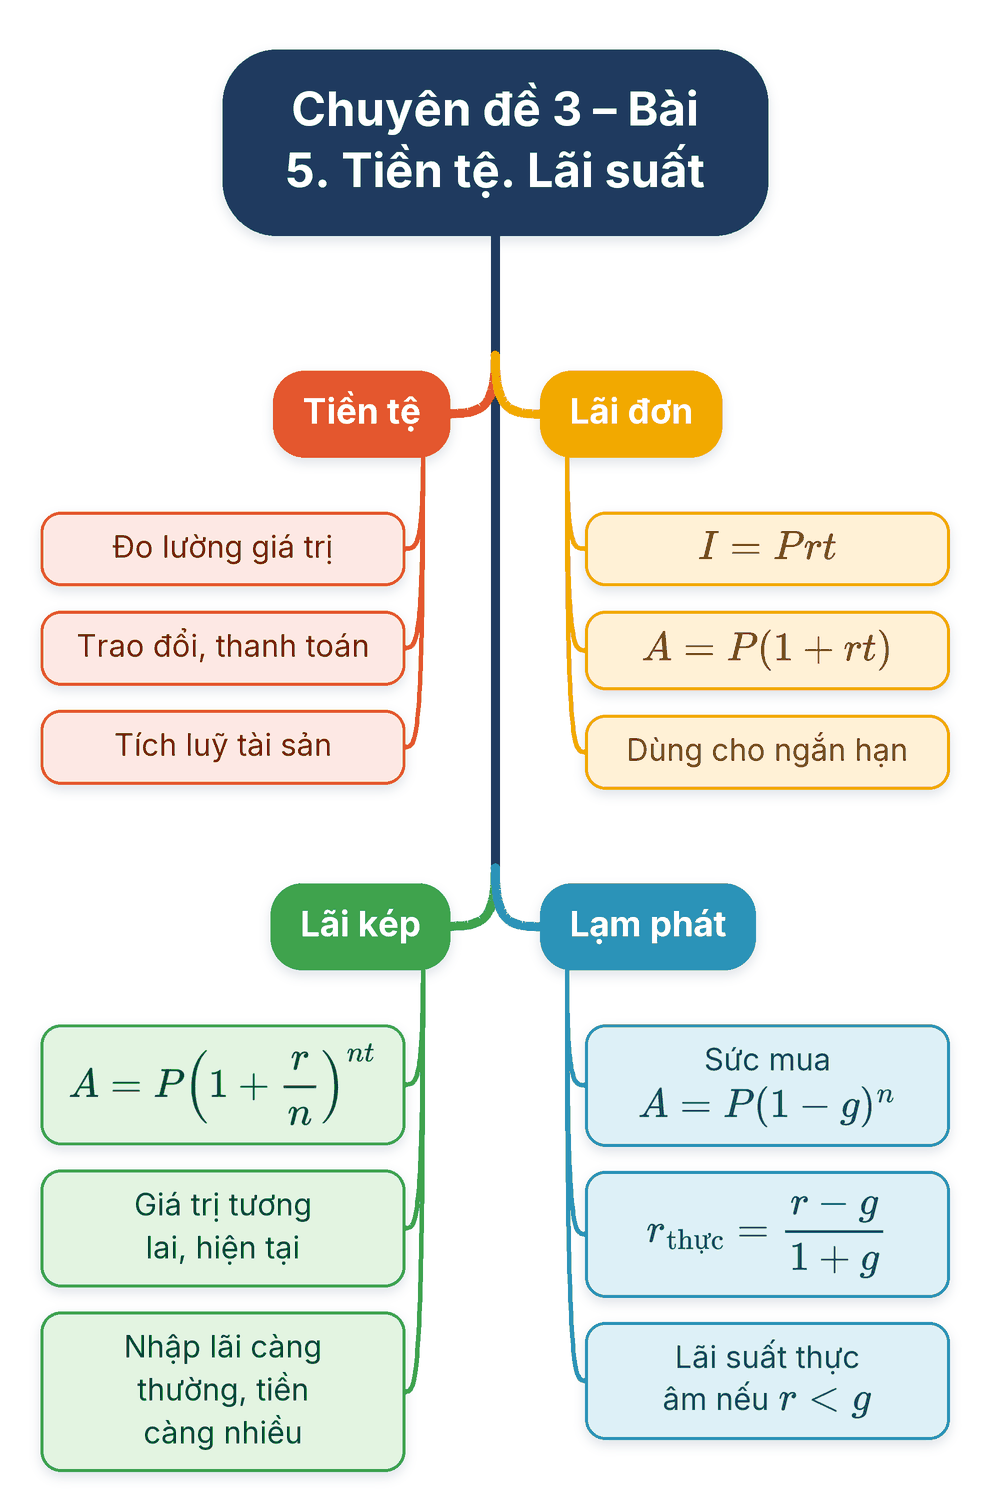
Tiền tệ là phương tiện thanh toán chính quy theo pháp luật, dùng để trao đổi hàng hoá, dịch vụ của một khu vực, quốc gia hay nền kinh tế (còn gọi là “tiền lưu thông”). Thường do cơ quan nhà nước (ngân hàng trung ương) phát hành; bản thân tiền không có giá trị, giá trị phụ thuộc vào giá trị mà nó đại diện. Giá cả của tiền chính là lãi suất.
Ba chức năng của tiền tệ
- Phương tiện đo lường giá trị (giá trị của hàng hoá biểu hiện bằng tiền gọi là giá cả).
- Phương tiện trao đổi, thanh toán (mua bán, trả nợ, nộp thuế…).
- Phương tiện tích luỹ tài sản (cất trữ để dùng trong tương lai).
Tính chất và nguyên tắc
Dễ bảo quản, vận chuyển, chia nhỏ; đồng nhất; được tin tưởng và chấp nhận (giá trị ổn định, cung hạn chế, khó làm giả). Nguyên tắc tổng tiền bằng 0: tổng các khoản dương (cho vay) và âm (đi vay) bằng 0, nên giá trị tài sản xã hội do tài sản tạo ra, không phải do in thêm tiền.
2. Lãi suất và cách tính lãi suất
Khái niệm
Tiền vốn (gốc) là số tiền vay hoặc gửi; tiền lãi là thu nhập từ khoản vay; lãi suất là tỉ lệ (thường theo năm) giữa tiền lãi và tiền gốc. Có hai hình thức: lãi đơn và lãi kép.
a) Lãi đơn (lãi không nhập vốn)
Gửi vốn , lãi suất đơn /năm, thời hạn năm:
Ví dụ 1: vay 100 triệu, 9 tháng, 10%/năm: 107,5 triệu.
Khi tính theo ngày: là số ngày, năm 365 ngày). Dùng cho khoản ngắn hạn (dưới 1 năm).
Ví dụ 1: vay 100 triệu, 9 tháng, 10%/năm: 107,5 triệu.
b) Lãi kép (lãi nhập vốn)
Lãi tính kì mỗi năm, lãi suất năm , sau năm:
là giá trị tương lai, là giá trị hiện tại. Dùng cho khoản trung và dài hạn.
Ví dụ 2 – gửi 100 triệu, 9%/năm, 3 năm
Hằng năm: 129,503 (lãi 29,503); hằng quý: 130,605; hằng tháng: 130,865; hằng ngày . Nhập lãi càng thường xuyên, tiền nhận càng nhiều.
Tình huống mở đầu – bác An 500 triệu, 9 tháng: lãi đơn 6,1%/năm: 522,875; lãi kép hằng tháng 6%/năm: 522,955 phương án 2 có lợi hơn một chút.
Tình huống mở đầu – bác An 500 triệu, 9 tháng: lãi đơn 6,1%/năm: 522,875; lãi kép hằng tháng 6%/năm: 522,955 phương án 2 có lợi hơn một chút.
3. Lạm phát
Khái niệm
Lạm phát là sự tăng mức giá chung liên tục của hàng hoá, dịch vụ; phản ánh sự giảm sức mua của đồng tiền. Tỉ lệ lạm phát là tốc độ tăng mặt bằng giá (tính qua chỉ số giá tiêu dùng CPI hoặc chỉ số giảm phát GDP).
Sức mua và lãi suất thực
- Tỉ lệ lạm phát trung bình /năm: sức mua của số tiền sau năm là .
- Lãi suất thực: (dương nếu lãi suất gửi > tỉ lệ lạm phát).
Ví dụ 3, 4
Lạm phát 4%: 1 triệu sau 3 năm còn sức mua 0,8847 triệu ( đồng). Nếu 1 triệu còn sức mua 0,9 triệu sau 2 năm: 5,1%.
Anh Nam gửi 500 triệu, 12 tháng, 9%/năm, lạm phát thu nhập thực 24 triệu. Nếu nộp thuế 10% trên lãi (lãi suất sau thuế 8,1%): thu nhập thực 19,712 triệu.
Anh Nam gửi 500 triệu, 12 tháng, 9%/năm, lạm phát thu nhập thực 24 triệu. Nếu nộp thuế 10% trên lãi (lãi suất sau thuế 8,1%): thu nhập thực 19,712 triệu.
Lưu ý
Đổi lãi suất ra số thập phân và thời gian ra năm (9 tháng năm) trước khi thay vào công thức. Kì tính lãi quyết định (năm 1, quý 4, tháng 12, ngày 365).
Sơ đồ tư duy